目次
- スクリーニング調査:主な調査結果と考察
- フォローアップ調査:主な調査結果と考察
- 調査方法
- スクリーニング調査の結果
- Q1 あなたのゲーマーとしてのタイプに最も近いものはどれですか?
- Q2 あなたの1週間あたりの平均ゲームプレイ時間はどのくらいですか?
- Q3 あなたが主に使用しているゲームデバイスはどれですか?
- Q4 過去12か月間に、ゲームのランクマッチや大会に参加したことはありますか?複数のイベントに参加した場合は、当てはまるものをすべて選んでください。(複数選択可)
- Q5 DiscordやLINEなどのゲーミングコミュニティにはどの程度関わっていますか?
- Q6 あなたの家庭ではeスポーツはどのように見られていますか?
- Q7 あなたがeスポーツ(ライブ配信または録画)を視聴する頻度はどのくらいですか?
- Q8 過去12か月間で、eスポーツのイベントに現地参加したことはありますか?複数のイベントに参加した場合は、当てはまるものをすべて選んでください。(複数選択可)
- Q9 eスポーツを「スポーツ」の一種だと思いますか?あなたの意見に最も近いものを選んでください。
- Q10 現在、eスポーツで世界を最もリードしているのはどの地域だと思いますか?
- フォローアップ調査の結果
- Q1 eスポーツ関連のコンテンツで最も利用しているプラットフォームはどれですか?
- Q2 どのようなeスポーツコンテンツを視聴していますか?(複数選択可)
- Q3 eスポーツとして最も注目しているゲームジャンルはどれですか?
- Q4 ゲーム・eスポーツ関連での月平均の個人支出額はどのくらいですか?
- Q5 ゲーム・eスポーツ関連で最もお金を使っている項目は何ですか?
- Q6 eスポーツのベッティング(賭けサービス)についてどれくらい知っていますか?
- Q7 日本でスポーツベッティングが解禁された場合、eスポーツのベッティングを利用する可能性はどのくらいありますか?
- Q8 日本のeスポーツチームやリーグをどれくらい知っていますか?
- Q9 eスポーツをアジア大会やオリンピックなどで正式なメダル競技にすることに賛成ですか?
- 結論
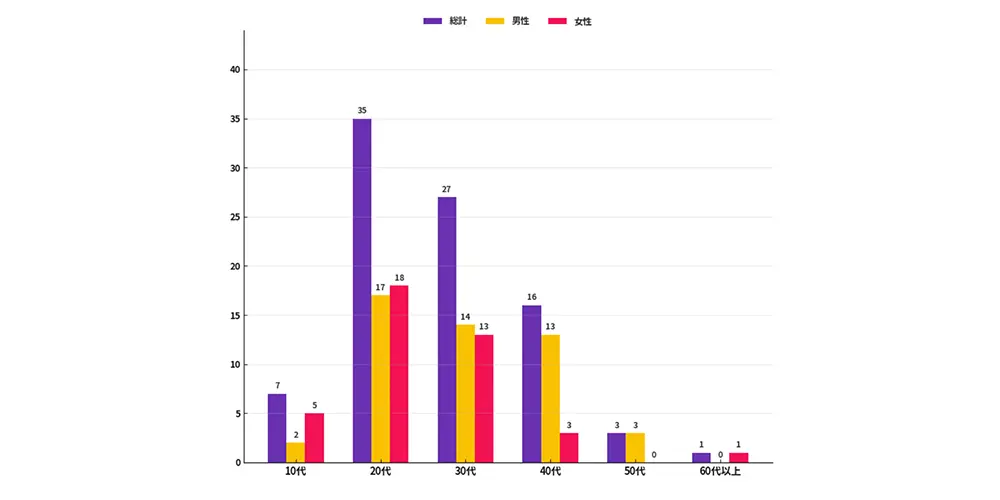
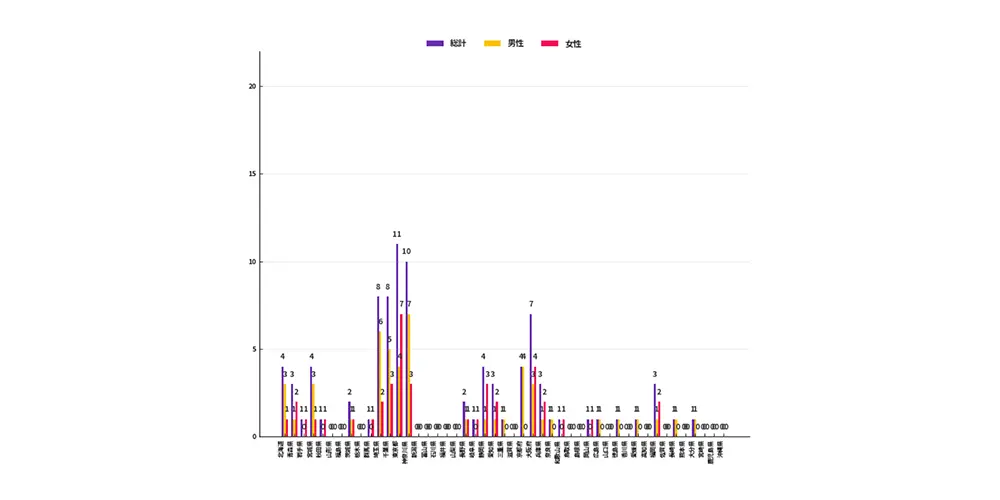
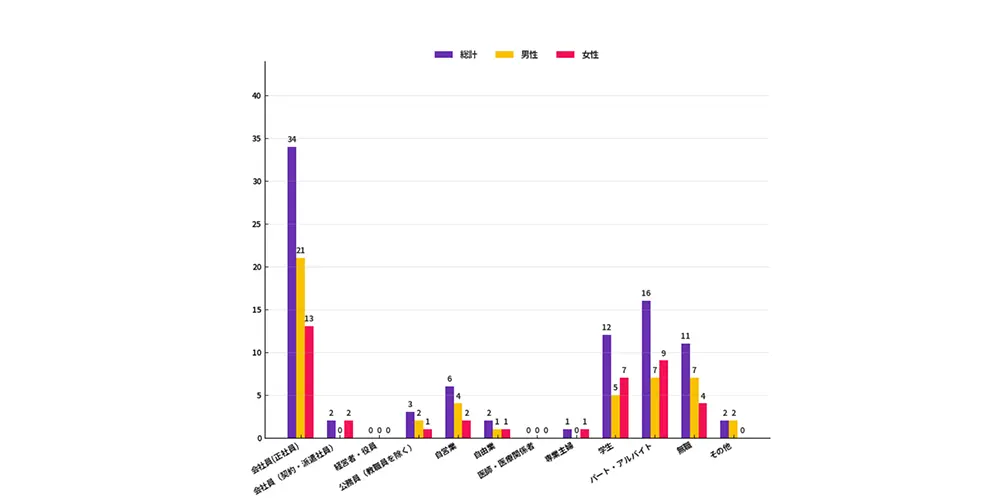
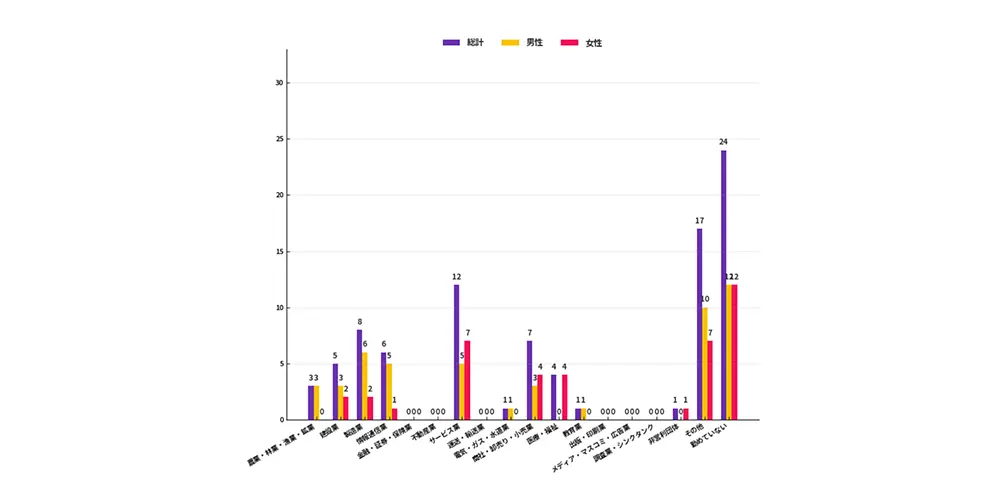
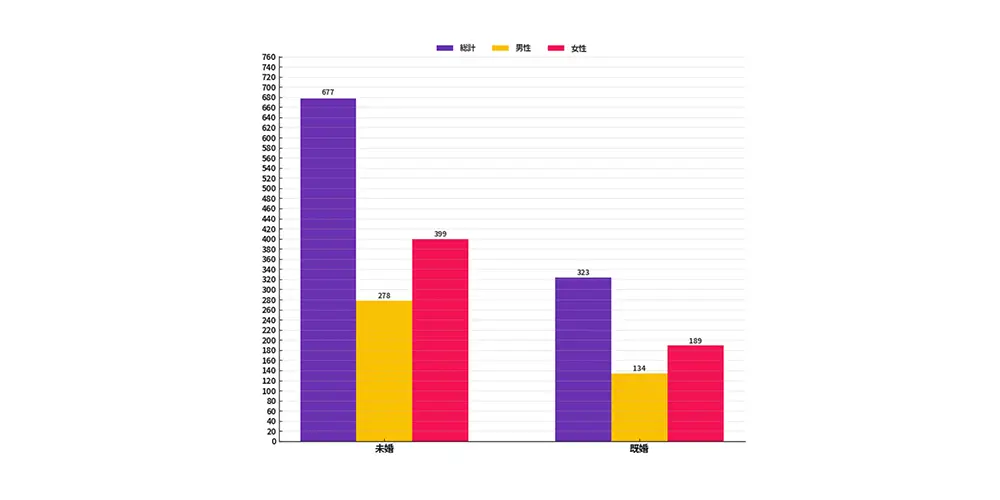
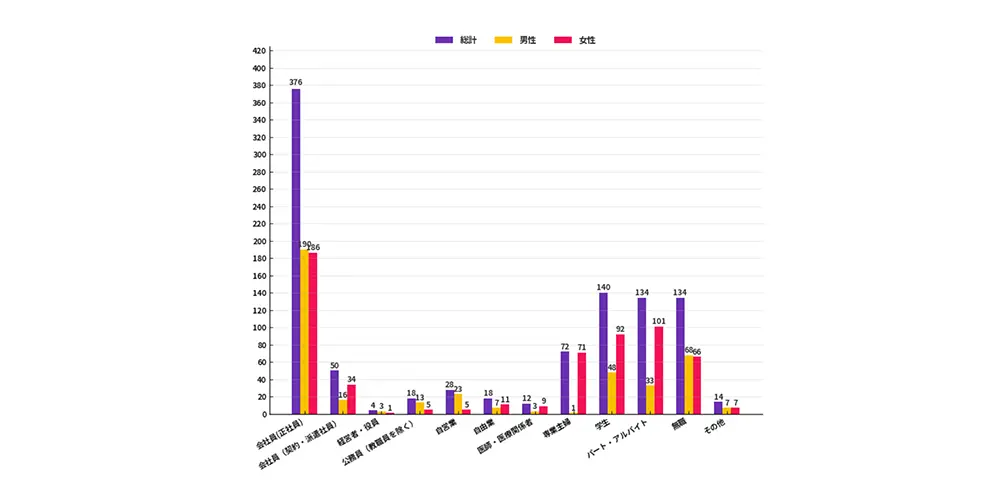
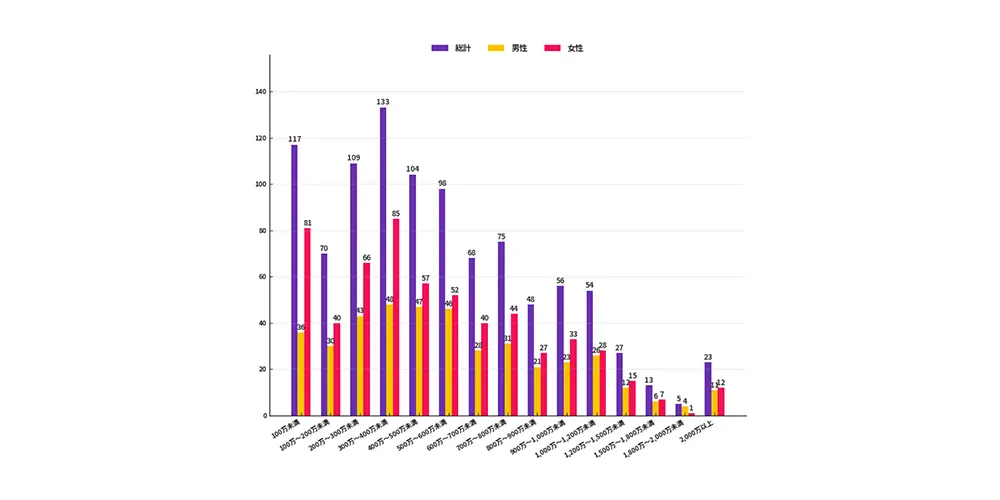
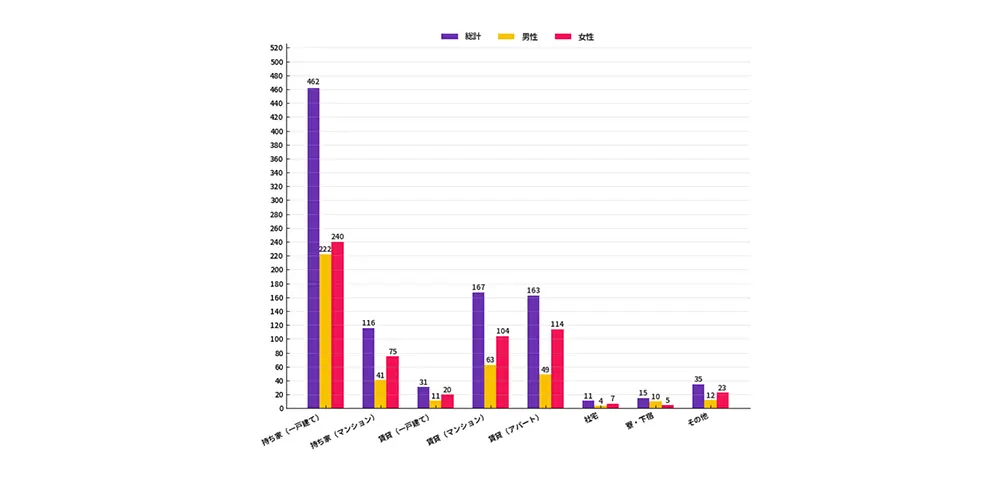
- スクリーニング調査:回答者属性
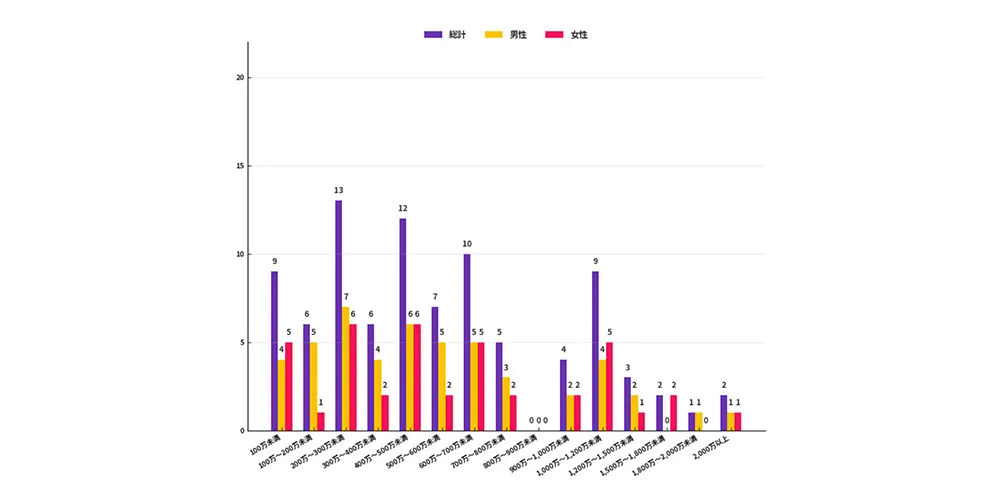
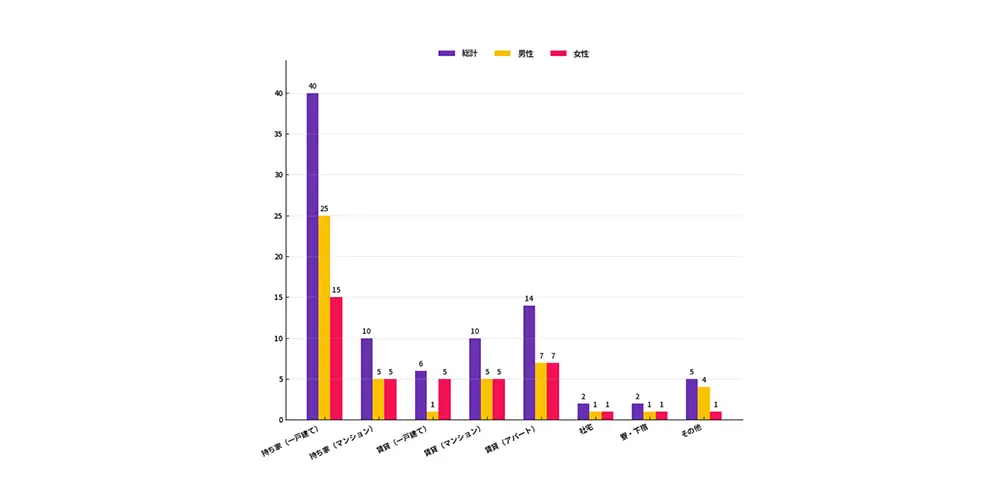
- フォローアップ調査:回答者属性
日本におけるeスポーツの現状、そして今後の可能性を探るために、2段階にわたる調査を実施しました。事前調査では、日本全国の1,000人を対象にアンケートを行い、視聴頻度や会場での観戦経験、家庭内での受け止められ方、そしてeスポーツを「スポーツ」と見なすかどうかといった基礎的な意識を性別ごとに把握しました。
続く本調査では、事前アンケートで「eスポーツを視聴している」と回答した89名にアンケートを実施。主に利用しているプラットフォーム、好まれるコンテンツ形式やゲームジャンル、直近の支出傾向、eスポーツベッティングに対する認知や関心など、ファンの行動や考え方をより深く掘り下げました。
これら2つの調査結果を通じて、表面的な話題性と実際の人々の行動との差を明らかにし、今後の成長に向けた具体的なヒントを導き出すことができました。本調査の目的は、日本のeスポーツシーンの持続的な発展を目指し、クリエイターやチーム、主催者、ブランドが、実際のファンの視聴・参加・消費の実態を正しく理解できるようサポートすることにあります。
スクリーニング調査:主な調査結果と考察
- 日本の約4分の1が既にeスポーツを視聴しており、成長の土台がある。
- 視聴者のうち約3分の2は月1回以上視聴しており、話題ではなく「習慣」になりつつある。
- 約4割が週に1回以上視聴している(リーグ番組やハイライト、クリエイターとのコラボの主要ターゲット層)。
- ライブイベントなど、過去1年で約5人に1人が何らかのeスポーツ関連イベントに参加している。
- 大会・決勝といった大舞台の魅力は強く、男性は大規模アリーナイベントに参加する割合が女性の約2倍。
- 男性では「観戦だけの遠征」が珍しくなく、チケット販売やグッズ付きプランの売り上げに貢献している。
- 現状、女性の来場率は低め。イベントを「参加しやすく・安全で・社交的」にすることで伸びが期待される。
- ランク戦や競技プレイは男性優位の傾向があるが、女性競技プレイ拡大の余地は十分にある。
- 地元のコミュニティイベント(ショッピングモール、学校、店舗等)は参加の入り口として人気が高く、草の根的なプロモーションに向いている。
- カフェやショップでの体験型施策は、気軽かつ交流が楽しめ、各都市で繰り返し実施しやすい。
- eスポーツに対して中立的な家庭が多く、抵抗感は低め。視聴の「常態化」は十分可能。
- eスポーツが「スポーツかどうか」については意見が分かれており、トレーニングやチームワーク、選手のプロフィールを通じて物語を伝えることは検討の価値あり。
- 男性は「スポーツではない」と答える割合が比較的高く、競技性や身体的・精神的負荷を示すコンテンツで再定義を図ることができる。
- 女性は「わからない」と答える割合が高く、初心者向けの解説や参加のハードルを下げる導線が刺さりやすいと考えられる。
- 認知がボトルネックで、世界的な有力チームや選手を挙げられない人が約半数。リーグやブランドの露出強化が望まれる。
- 意見をもつ層の中では「日本が先行している」という見方も一定数あり、ナショナル・プライドを活かした物語作りは響く可能性がある。
- イベント設計は性別ごとの動線を想定すると効果的(男性は大型アリーナ、女性は中規模・社交的イベント)。
- 毎週視聴しているコアファン層は、定期配信、統計やハイライト、VOD、クリエイター主導の視聴会で優遇が可能。
- 初来場者の誘致策は効果的(短時間の当日スケジュール、紹介割引、選手との写真会、安心感を打ち出すメッセージ等)。
- 女性のランク戦参加を増やすには、メンター制度、女性限定カップ、クリエイターによるコーチング配信が有望。
フォローアップ調査:主な調査結果と考察
- 視聴場所はYouTube / YouTube Live が圧倒的第1位(約78%)。男女間の差はほとんど見られない。
- 視聴内容:プロ大会が中心で、ハイライト・VOD、スクリム・練習配信も広く視聴されている。
- 好みのジャンルは、スポーツ系・格闘系がやや優勢。ただし「特にこれという推しはない」と答える層も多い。FPS、バトルロイヤル、MOBAが続く。
- 直近1か月の支出は約3分の2が0円。少数だが1,000〜4,999円や10,000円超の支出層が存在する。
- 1〜999円の少額帯は男性に偏る傾向あり。他の支出区分は男女で大きな差は見られない。
- 支出の用途は、主にゲーム内課金(シーズンパス、DLC等)、次いでハード・周辺機器、スキン・ガチャ。サブスクやチケット・グッズ購入は限定的。
- 半数以上がeスポーツに関する賭け(ベッティング)を知らない。直近1年で利用した割合(%)は一桁に留まる。
- もし賭けが合法化されたら、およそ3割が「試してみたい」と答える一方、約5割は「やらない」、残りは未定。
- 国内のチームやリーグを挙げられるファンは少数派で、複数名を挙げられる人はさらに限られる。
- アジア大会や五輪での種目化については不確実感が強く、「形式次第」の回答が多い。
- YouTube優位かつハイライトやスクリムが人気のため、短尺の総括コンテンツ+クリエイターとの共演配信が最も広く届くと考えられる。
- チーム・リーグの認知度向上と、低負担で始められるマネタイズ(0円視聴者向けの導入オファー、男性向けのマイクロペイ導線など)を強化する余地が大きい。
調査方法
本調査はセルフ型アンケートツール「Freeasy」を利用して実施した、2回のアンケートによるオンライン調査です。
事前調査 — スクリーニングアンケート(N=1,000)
実査日:2025年9月11日(日本)
内容:eスポーツの認知、視聴頻度、会場での観戦経験、家庭内での受け止め方、eスポーツを「スポーツ」と見なすかどうか、性別別の内訳を測定。
本調査 — フォローアップアンケート(N=89:第1段階で視聴者と確認された回答者)
実査日:2025年9月26日〜2025年10月1日(日本)
内容:主要視聴プラットフォーム、コンテンツ形式、好みのゲームジャンル、直近の支出動向、ならびにeスポーツ関連ベッティング(賭け)に関する認知・関心について詳しく掘り下げました。
スクリーニング調査の結果
Q1 あなたのゲーマーとしてのタイプに最も近いものはどれですか?
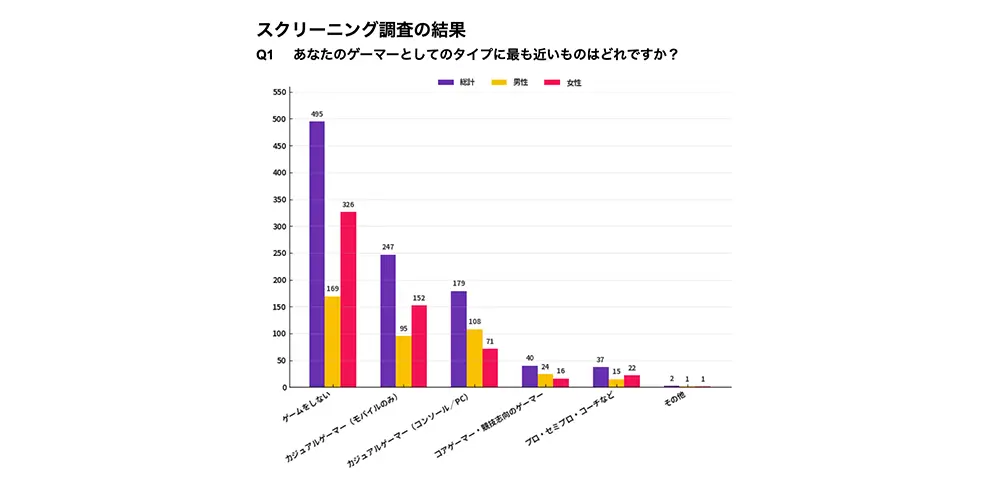
回答者1,000人(男性412人、女性588人)のうち、約半数(49.5%)は「ゲームをしない」と答えました。ゲームをする人の多くはカジュアルゲーマーで、モバイルのみ心が24.7%、コンソール・PC利用が17.9%でした。コア・競技志向(4.0%)やプロ・セミプロ・コーチなど(3.7%)はごく少数です。
男女差も見られます。女性はゲームをしない人が多く(女性約55%、男性約41%)、男性はコンソール・PCのカジュアルプレイヤーが多い(男性約26%、女性約12%)傾向があります。コア・競技志向の層も男性が多めですが、プロ・セミプロでは男女差はほとんどありません。
Q2 あなたの1週間あたりの平均ゲームプレイ時間はどのくらいですか?
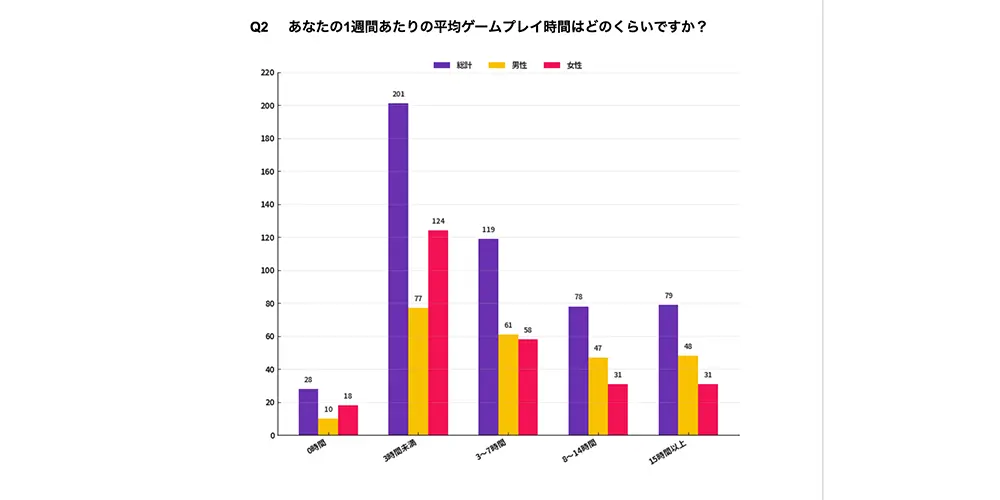
回答者505名(男性243名、女性262名)のうち、多くの人はゲームをあまり頻繁にはプレイしていません。最も多いのは週3時間未満(39.8%)で、3〜7時間を合わせると約63.4%が週7時間未満となります。週8時間以上プレイする人は約31.1%(8〜14時間が15.45%、15時間以上が15.64%)で、全体的には軽めから中程度のプレイが一般的ですが、長時間プレイする層も一定数見られます。
男女差も明確に見られます。女性は短時間プレイヤーが多く(女性47.33%、男性31.69%)、男性は長時間プレイの傾向があります。週8〜14時間では男性19.34%、女性11.83%、15時間以上では男性19.75%、女性11.83%です。0時間や3〜7時間の層では、男女差は比較的小さい傾向にあります。
Q3 あなたが主に使用しているゲームデバイスはどれですか?
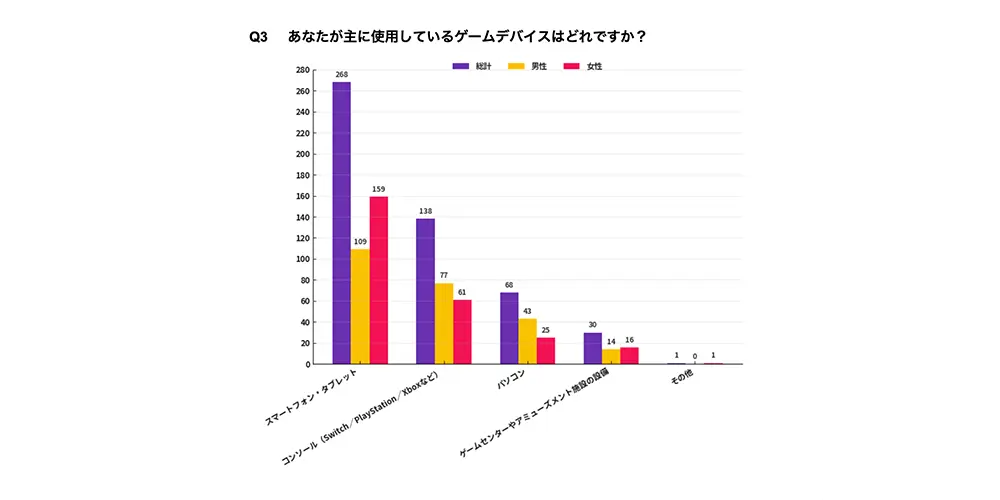
回答者505名(男性243名、女性262名)のうち、最も多く利用されているゲーム端末はスマートフォン・タブレット(53.1%)で、これは2025年6月に実施された前回の調査結果と同様の傾向です。次いでコンソール(27.3%)、PC(13.5%)が続き、アーケード・アミューズメント機器は約6%と少数です。全体として、モバイル端末が主要なプラットフォームであることが明らかです。
端末の利用傾向には性別差も見られます。女性はスマートフォン・タブレットを好む傾向が強く(女性60.7%、男性44.9%)、男性はコンソール(男性31.7%、女性23.3%)やPC(男性17.7%、女性9.5%)の利用が多い傾向にあります。アーケードの利用に関しては、男女差はほとんどありません。
Q4 過去12か月間に、ゲームのランクマッチや大会に参加したことはありますか?複数のイベントに参加した場合は、当てはまるものをすべて選んでください。(複数選択可)
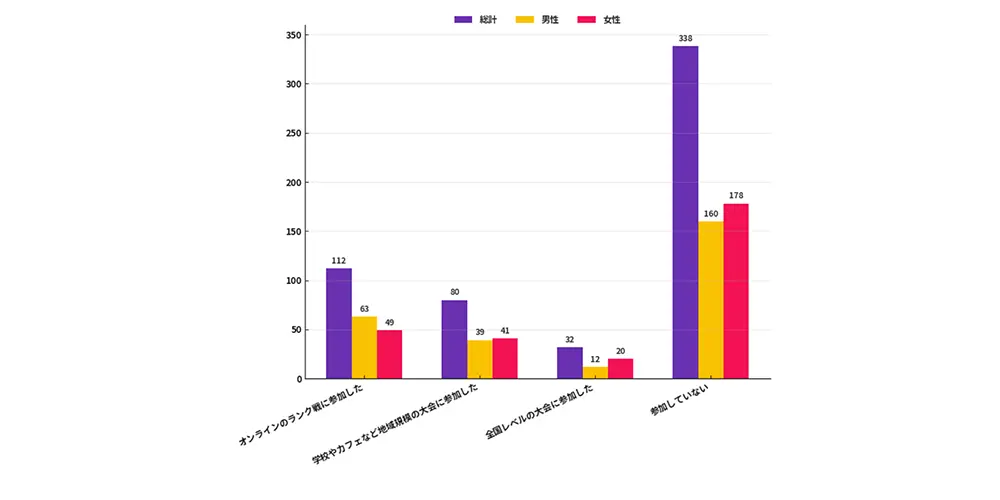
回答者505名(男性243名、女性262名)のうち、過去12か月間にランク戦や大会に参加していない人が最も多く(66.9%)、オンラインのランク戦に参加した人は22.2%、地域・学校・カフェなどの大会に参加した人は15.8%、全国レベルで参加した人は6.3%でした。全体として、組織的な大会参加は少数派の活動です。
男女差はわずかに見られます。男性はオンラインのランク戦への参加がやや多く(男性25.9%、女性18.7%)なっていますが、その差は大きくありません。地域大会への参加率はほぼ同じ(男性16.1%、女性15.7%)で、全国大会も男女ともに低水準(男性4.9%、女性7.6%)です。「参加していない」割合も男女で大きな差はありません。
Q5 DiscordやLINEなどのゲーミングコミュニティにはどの程度関わっていますか?
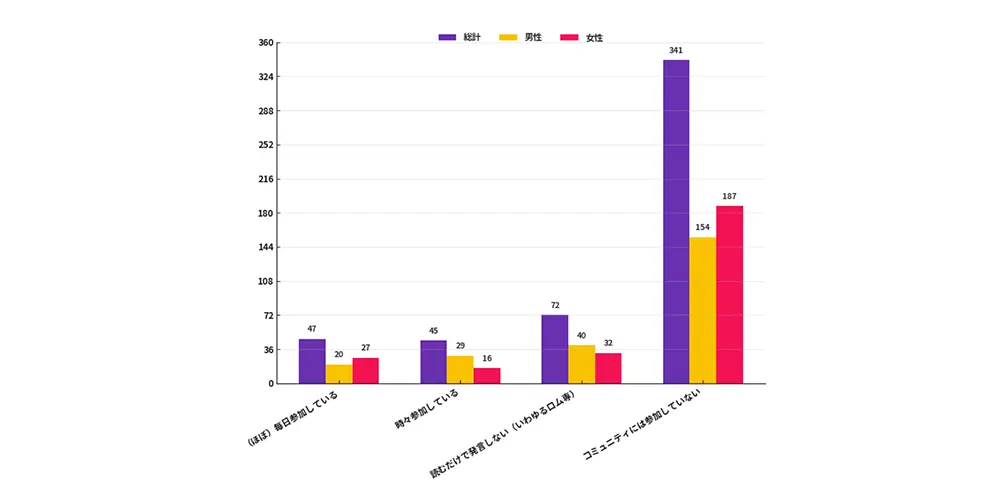
回答者505名(男性243名、女性262名)のうち、約67.5%はゲーミングコミュニティに参加していません。読むだけの人が14.3%、ほぼ毎日参加する人が9.3%、時々参加する人が8.9%でした。全体として、コミュニティ参加は限定的で、およそ3分の2が関わっておらず、定期的にアクティブな人は1割ほどにとどまります。
男女差も見られます。男性は「時々参加する」割合がやや高く(男性11.9%、女性6.1%)、女性は「参加していない」が多い傾向にあります(女性71.4%、男性63.4%)。「(ほぼ)毎日参加」や「読むだけ」の層では、男女差は小さい結果となりました。
Q6 あなたの家庭ではeスポーツはどのように見られていますか?
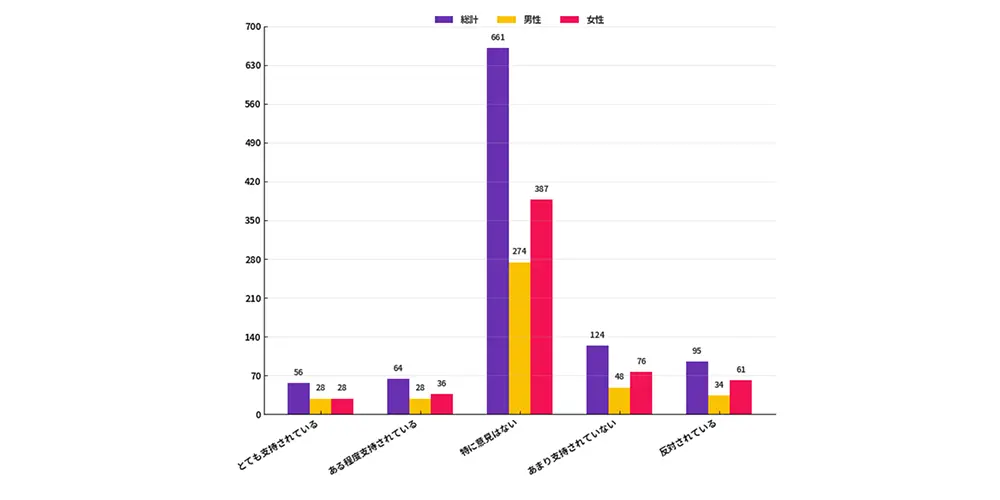
回答者1,000名(男性412名、女性588名)のうち、家庭内でeスポーツについて「特に意見はない」と答えた人が最も多く、約66%を占めました。「とても・ある程度支持されている」は合わせて約12%、「あまり支持されていない・反対」は約21%でした。全体としては中立的な見方が中心で、明確な賛成や反対は少数派です。
男女差はごくわずかです。「とても支持されている」と答えた人は男性6.8%、女性4.8%、「反対」と答えた人は男性8.3%、女性10.4%でした。「特に意見はない」と答えた人は男女とも約3分の2を占めています。要するに、家庭におけるeスポーツへの見方は男女でほとんど変わりません。
Q7 あなたがeスポーツ(ライブ配信または録画)を視聴する頻度はどのくらいですか?
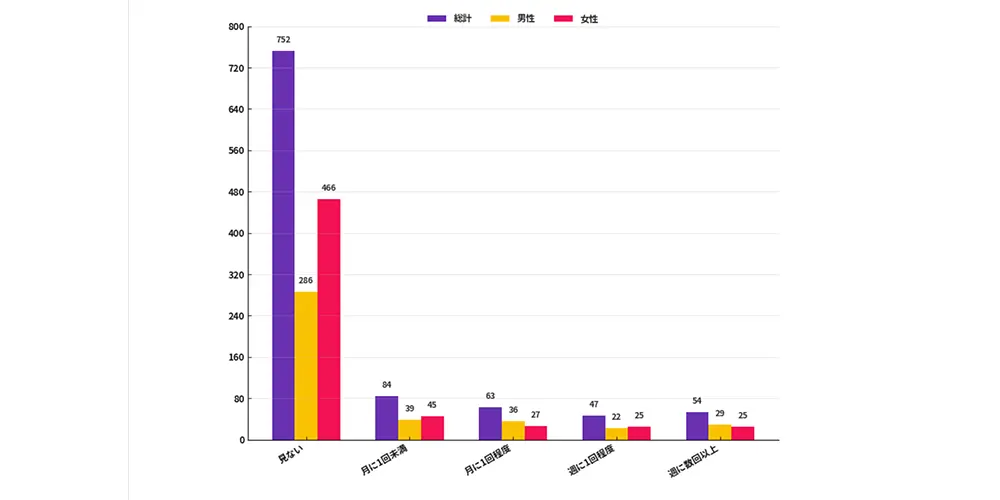
回答者1,000名(男性412名、女性588名)のうち、**eスポーツを「見ない」と答えた人は752名(全体の75.2%)**でした。残りの248名(24.8%)の視聴者について、視聴頻度の内訳は以下の通りです。
- 月に1回未満: 84名(全体の8.4%、視聴者の33.9%)
- 月に1回程度: 63名(全体の6.3%、視聴者の25.4%)
- 週に1回程度: 47名(全体の4.7%、視聴者の19.0%)
- 週に数回以上: 54名(全体の5.4%、視聴者の21.8%)
累計:
- 週1回以上視聴する人:101名(全体の10.1%、視聴者の40.7%)
- 月1回以上視聴する人:164名(全体の16.4%、視聴者の66.1%)
- 何らかの頻度で視聴している人:248名(全体の24.8%)
男女差では、視聴しない割合に明確な違いが見られ、男性は約69.4%、女性は約79.3%が「見ない」と答えています。視聴者の中では、頻度に大きな性別差は見られませんでした。
Q8 過去12か月間で、eスポーツのイベントに現地参加したことはありますか?複数のイベントに参加した場合は、当てはまるものをすべて選んでください。(複数選択可)
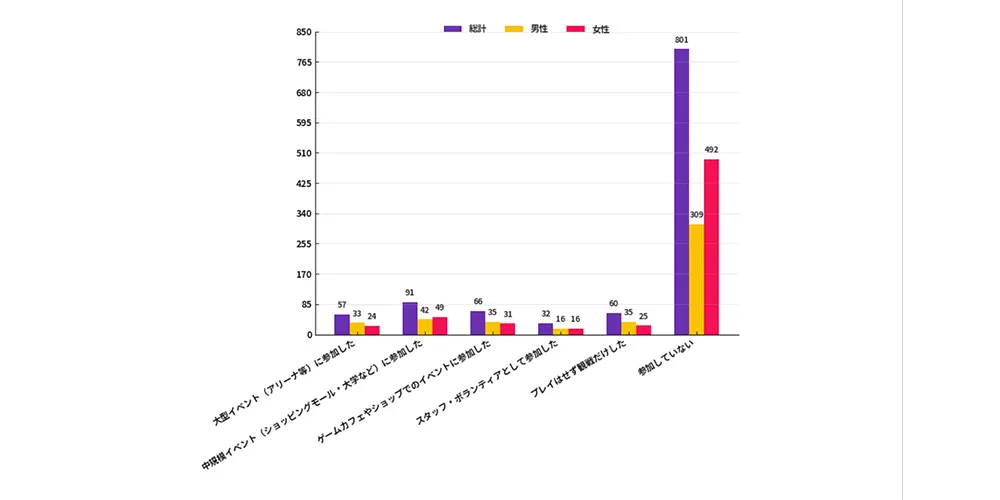
回答者1,000名(男性412名、女性588名)のうち、過去12か月間に現地でeスポーツイベントに参加していない人が801名(80.1%)と大半を占めました。
一方、199名(19.9%)が何らかのイベントに参加しており、その内訳は、
中規模イベント(ショッピングモールや大学など)が最も多く91名(全体の9.1%、参加者の45.7%)、
次いでゲームカフェ・ショップのイベント66名(6.6%、33.2%)、観戦のみ60名(6.0%、30.2%)、
大型アリーナイベント57名(5.7%、28.6%)、
スタッフ・ボランティアとしての参加32名(3.2%、16.1%)でした
(複数回答可のため割合は重複します)。
男女差を見ると、男性の方が大型イベント(男性8.0%、女性4.1%)、ゲームカフェ・ショップのイベント(男性8.5%、女性5.3%)、観戦のみ(男性8.5%、女性4.3%)といった形で参加する傾向が強く見られます。逆に、「参加していない」と答えた割合は女性の方が高く(女性83.7%、男性75.0%)、中規模イベントやスタッフ参加では大きな差はありません。全体として現地参加は少数派ですが、参加する人の中では男性がより積極的に足を運ぶ傾向があります。
Q9 eスポーツを「スポーツ」の一種だと思いますか?あなたの意見に最も近いものを選んでください。
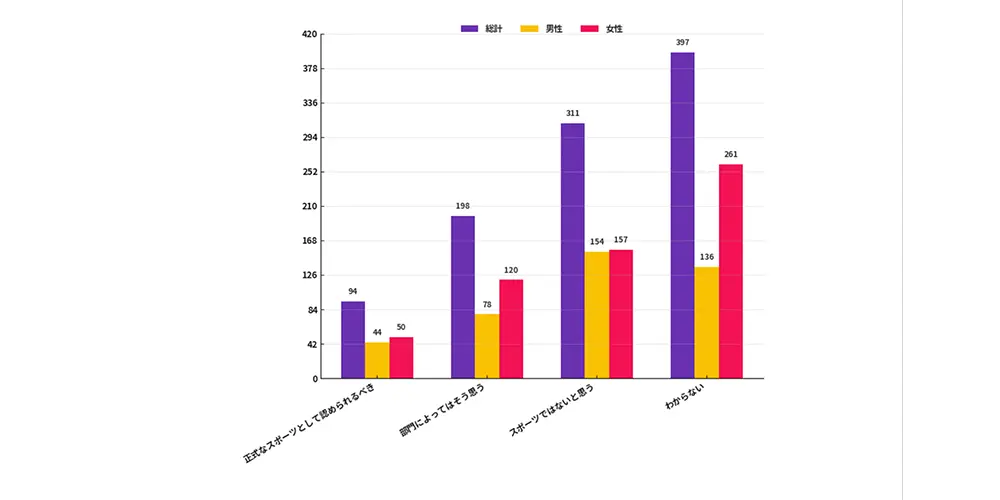
回答者1,000名(男性412名、女性588名)のうち、eスポーツをスポーツとみなすかどうかについては意見が分かれています。
「正式なスポーツとして認めるべき」と答えた人は約9.4%、
「部門によってはそう思う」が約19.8%、
「スポーツではない」が約31.1%、
そして最も多かったのは「わからない」で約39.7%でした。
全体として、不確実な態度が多く、否定的な回答(31%)が肯定的な回答(9.4%)を上回り、約2割が「部門によっては」という中間的な立場を示しました。
男女差も明確に見られます。
男性は「スポーツではない」と答える割合が高く(男性37.4%、女性26.7%)、
一方で女性は「わからない」と答える割合が高くなっています(女性44.4%、男性33.0%)。
「正式なスポーツとして認めるべき」や「部門によってはそう思う」については、男女差はごくわずかでした。
Q10 現在、eスポーツで世界を最もリードしているのはどの地域だと思いますか?
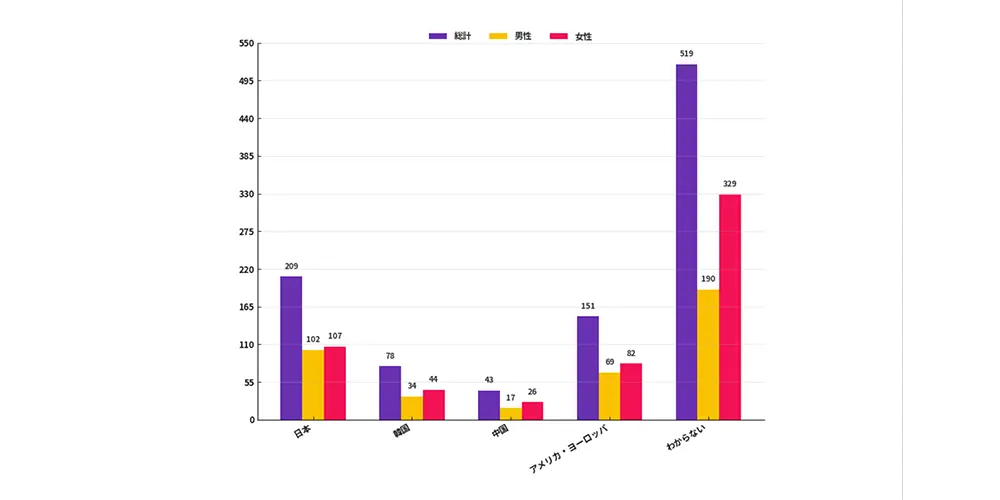
回答者1,000名(男性412名、女性588名)のうち、「わからない」と答えた人が51.9%と過半数を占めました。残る回答者の中では、日本を挙げた人が最も多く(20.9%)、次いで米欧(15.1%)、韓国(7.8%)、中国(4.3%)が続きます。全体として明確な意見を持たない人が多い一方で、意見を持つ人の中では日本が最も多く挙げられました。
男女差を見ると、男性は日本を挙げる割合が高く(男性24.8%、女性18.2%)、女性は「わからない」と答える割合が高い(女性55.9%、男性46.1%)という傾向が見られます。その他の地域(米欧・韓国・中国)については、男女で大きな違いはありません。
フォローアップ調査の結果
Q1 eスポーツ関連のコンテンツで最も利用しているプラットフォームはどれですか?
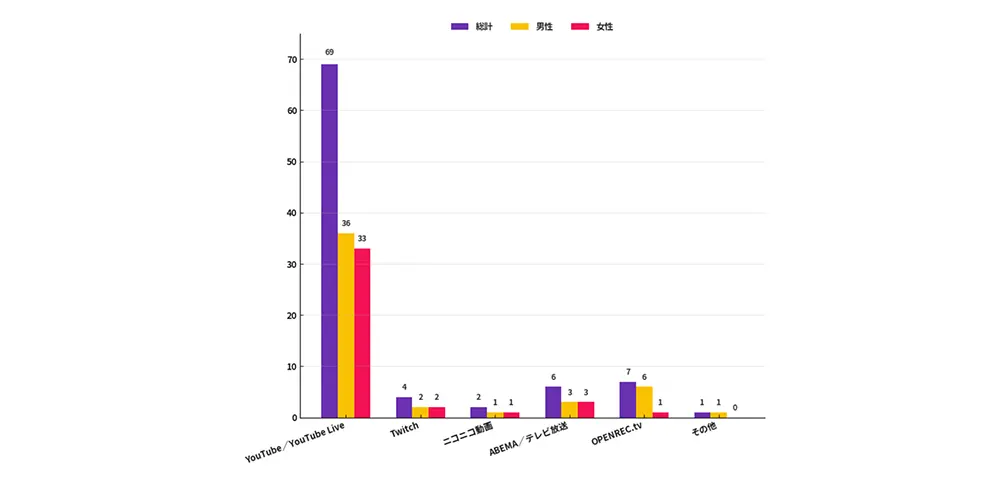
回答者89名(男性49名、女性40名)のうち、eスポーツ関連コンテンツで最も多く利用されているのは YouTube / YouTube Live(69名、77.5%) で、圧倒的な割合を占めています。その他のプラットフォームは少数で、OPENREC.tv(7.9%)、ABEMAやテレビ(6.7%)、Twitch(4.5%)、ニコニコ動画(2.2%)、その他(1.1%) となっています。全体として、視聴はYouTubeに大きく集中しています。
プラットフォーム選択における男女差は特に見られませんでした。
Q2 どのようなeスポーツコンテンツを視聴していますか?(複数選択可)
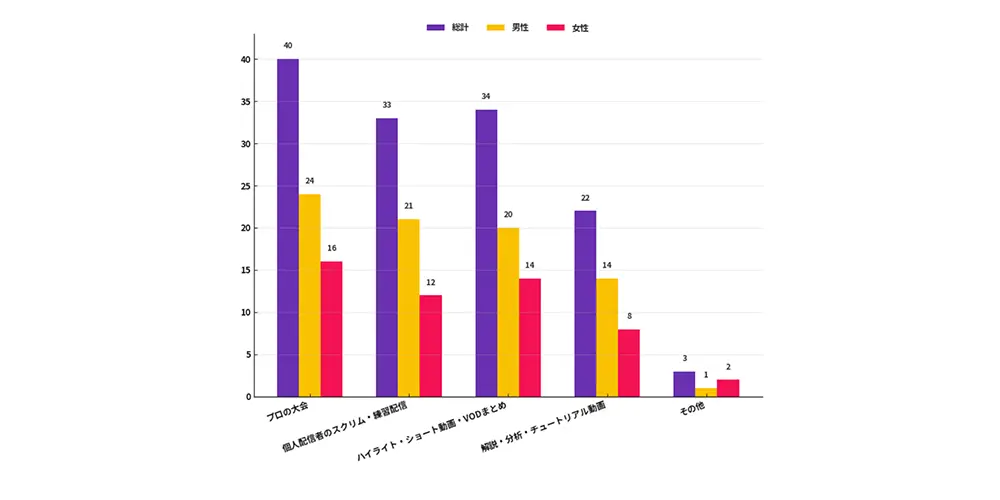
回答者89名(男性49名、女性40名)のうち、eスポーツ関連コンテンツの視聴傾向は多様でした。最も多く視聴されているのはプロ大会(44.9%)で、次いでハイライト・ショート動画・VODまとめ(38.2%)、個人配信者のスクリム・練習配信(37.1%)が続きます。解説・分析・チュートリアル動画は約24.7%、その他はわずか3.4%でした。つまり、競技試合の視聴が中心ではあるものの、ハイライトや個人配信の練習動画なども幅広く視聴されています。
性別による明確な差は見られません。男性はややプロ大会の視聴割合が高く(男性49.0%、女性40.0%)、女性はハイライト動画などをやや多く見る傾向がありますが(女性35.0%、男性40.8%)、いずれの差も統計的に有意ではありません。
Q3 eスポーツとして最も注目しているゲームジャンルはどれですか?
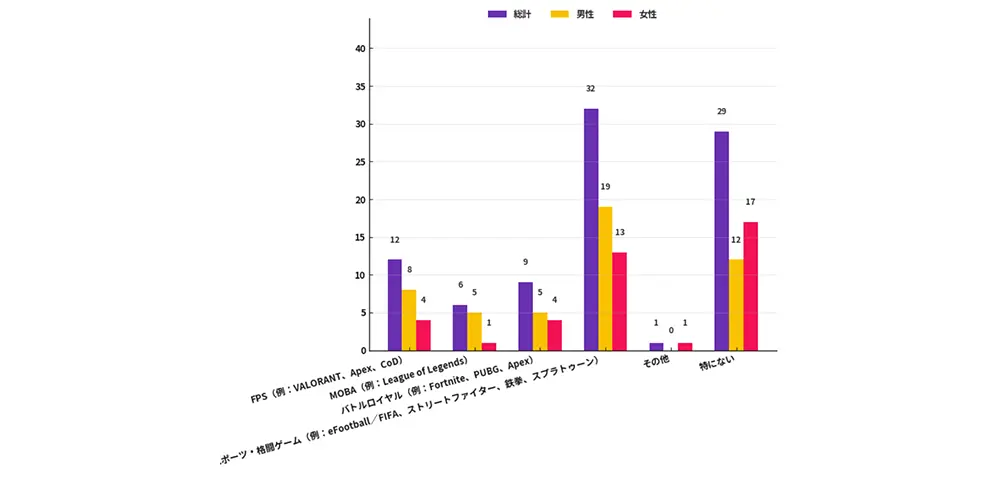
回答者89名(男性49名、女性40名)のうち、注目ジャンルは1位のカテゴリと「特にない」層に分かれました。最も多かったのはスポーツ・格闘系(35.96%)で、「特にない」も32.58%と大きな割合を占めています。その他はFPS(13.48%)、バトルロイヤル(10.11%)、MOBA(6.74%)の順でした。まとめると、約3割がスポーツ・格闘系を主に追い、約3割は特定のジャンルを決めておらず、残りはシューティングや戦略系タイトルに分かれています。
性別による明確な差は見られませんでした。
Q4 ゲーム・eスポーツ関連での月平均の個人支出額はどのくらいですか?
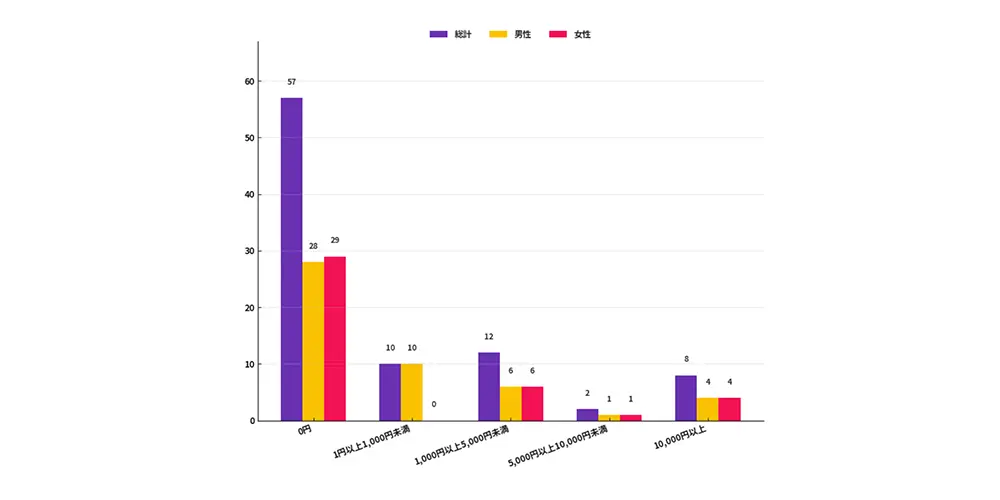
回答者89名(男性49名、女性40名)のうち、過去1か月にゲームやeスポーツに支出がなかった人が最も多く、57名(64.0%)が「¥0」と回答しました。支出がある人の内訳は、¥1〜999(11.2%)、¥1,000〜4,999(13.5%)、¥10,000以上(9.0%)、¥5,000〜9,999(2.2%)の順でした。全体として、無課金または少額課金が主流で、高額支出はごく一部に限られます。
男女差については、¥1〜999の支出でのみ有意な違いが見られ、男性(20.4%)の方が女性(0%)より多い結果となりました。その他の金額帯では、男女間に大きな差は見られませんでした。
Q5 ゲーム・eスポーツ関連で最もお金を使っている項目は何ですか?
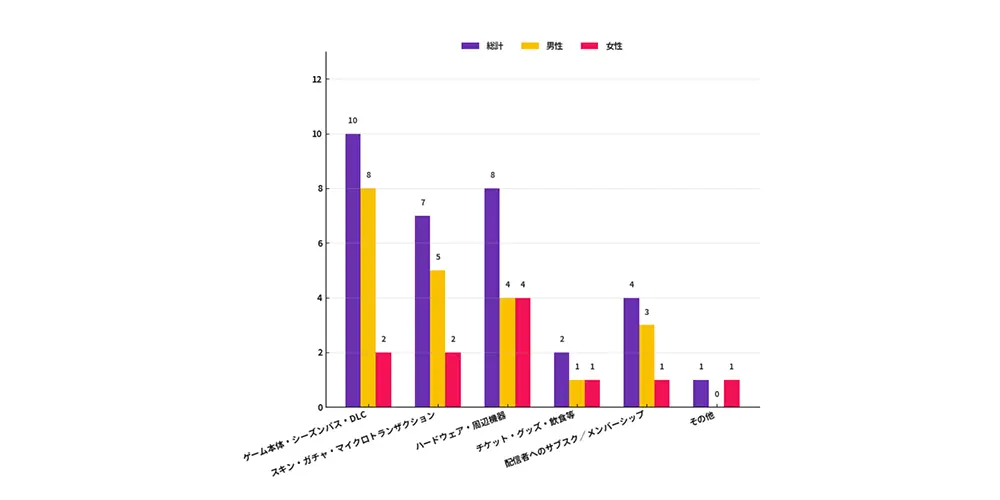
回答者32名(男性21名、女性11名)の支出は、主にゲーム本体やハード関連に集中していました。最も多いのはゲーム本体・シーズンパス・DLC(31.3%)で、次いでハードウェア/周辺機器(25.0%)、スキン・ガチャ・マイクロトランザクション(21.9%)が続きます。その他では、配信者サブスク(12.5%)、チケット・グッズ・飲食(6.3%)、その他(3.1%)が少数でした。標本数(n=32)が少ない点を踏まえると、従来型の購入とマイクロトランザクションの両方が共存する構図といえます。
性別による有意な支出傾向の差は確認されませんでした。
Q6 eスポーツのベッティング(賭けサービス)についてどれくらい知っていますか?
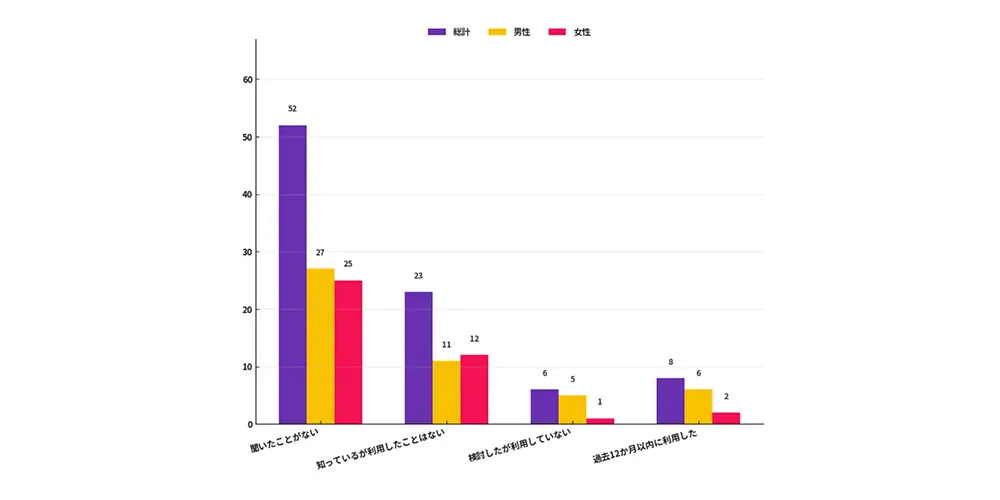
回答者89名(男性49名、女性40名)のうち、eスポーツのベッティングに関する認知度は低いことがわかりました。約58.4%(52名)が「聞いたことがない」と答え、約25.8%(23名)が「知っているが利用したことはない」と回答しました。「利用を検討したがしていない」は約6.7%(6名)、「過去12か月以内に利用した」は約9.0%(8名)にとどまります。全体として、認知・利用ともに限定的です。
性別による明確な差は見られず、男性・女性ともにほぼ同様の傾向を示しました。
Q7 日本でスポーツベッティングが解禁された場合、eスポーツのベッティングを利用する可能性はどのくらいありますか?
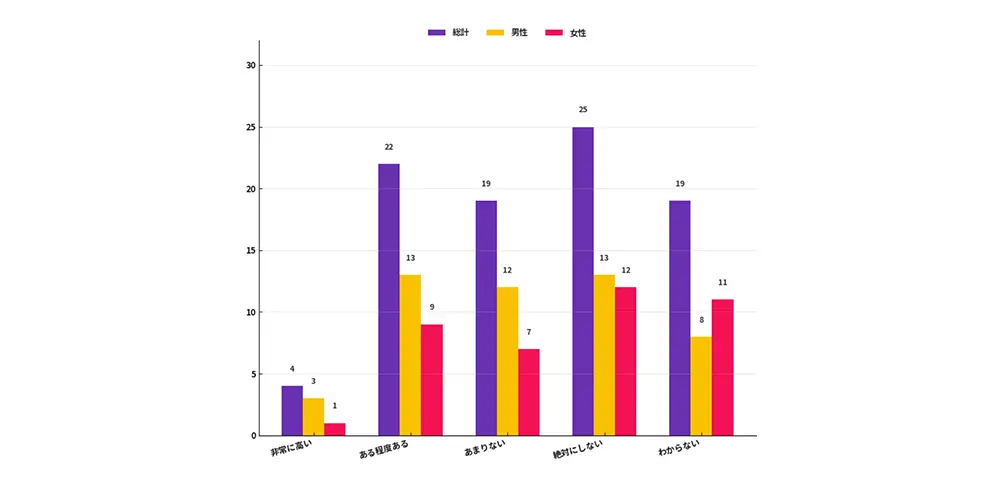
回答者89名(男性49名、女性40名)のうち、賭けが解禁された場合の利用意向は分かれました。約29.2%が「利用する可能性がある」(「非常に高い」4.5%+「ある程度ある」24.7%)と答えた一方、約49.4%は「利用する可能性が低い」または「絶対にしない」(「あまりない」21.4%+「絶対にしない」28.1%)と回答しました。21.4%は「わからない」と答えており、全体としては慎重な姿勢が目立つものの、試してみたい層も一定数存在します。
性別による有意な差は確認されませんでした。
Q8 日本のeスポーツチームやリーグをどれくらい知っていますか?
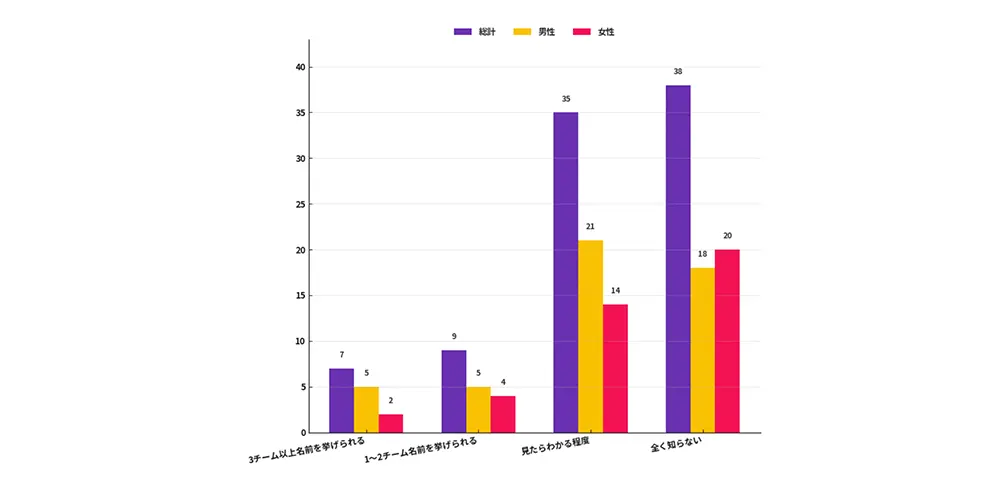
回答者89名(男性49名、女性40名)のうち、国内のeスポーツチームやリーグに対する認知度は全体的に低いことがわかりました。最も多かったのは「全く知らない」42.7%で、次いで「見たらわかる程度」39.3%が続きます。1〜2チーム挙げられる人は10.1%、3チーム以上は7.9%にとどまり、名前を具体的に挙げられる層は少数でした。
性別による有意な差は見られず、すべての回答項目で男性・女性の傾向はほぼ同じでした。
Q9 eスポーツをアジア大会やオリンピックなどで正式なメダル競技にすることに賛成ですか?
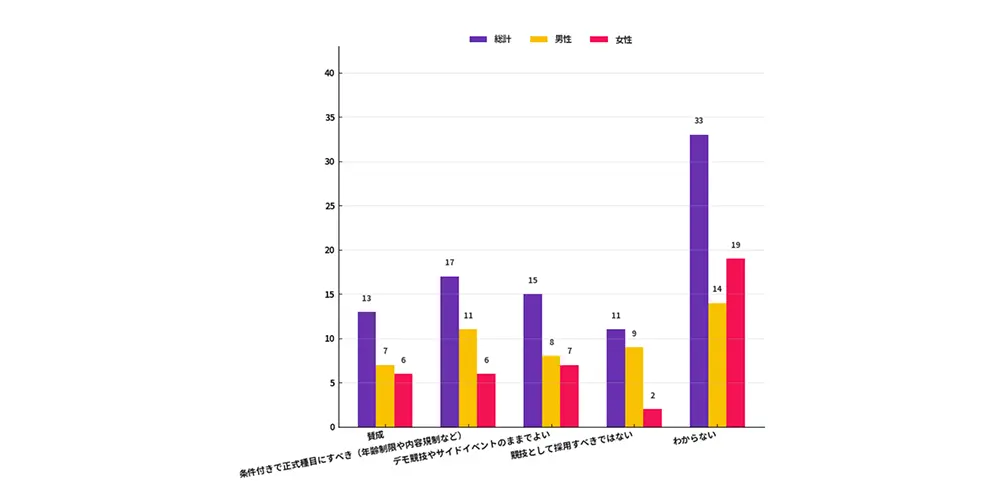
回答者89名(男性49名、女性40名)のうち、eスポーツをオリンピック正式種目として採用することへの意見は割れており、不確実な傾向が見られました。
最も多かったのは「わからない」37.1%で、その他は「条件付きで賛成」19.1%、「賛成」14.6%、「デモ競技のままでよい」16.9%、「反対」12.4%に分かれました。全体として、無条件の賛成よりも条件付きの賛成や保留を支持する回答が多く、慎重な姿勢がうかがえます。
性別による有意な差は見られず、男性・女性ともにおおむね同様の傾向を示しました。
結論
日本ではeスポーツがすでに“日常の遊び文化”の一部になりつつあり、今回の2段階調査からは、このカルチャーをコミュニティ性を損なうことなく、より本格的に育てていくためのヒントが見えてきました。
まず注目すべきは、全体の約4人に1人がeスポーツを視聴しているという点。そして視聴者の多くが月1回以上、なかには週1回以上のペースで視聴しており、その習慣性はすでに根付いています。プラットフォームはYouTubeとYouTube Liveが圧倒的で、ハイライト動画や練習配信(スクリム)が定番の視聴コンテンツとなっています。ジャンルとしてはスポーツ系や格闘系が人気ですが、複数ジャンルにまたがって楽しむ柔軟な視聴スタイルも目立ちます。
オフラインの盛り上がりは、まだこれからと言えるでしょう。イベント参加経験のある人は一定数いるものの、大規模な動きにはなっていません。これは逆にチャンスとも言えます。参加しやすい中規模イベントやゲームショップでの交流会、初心者向けの体験イベントなど、親しみやすい場づくりが鍵になります。
「eスポーツはスポーツか?」という問いに対する戸惑いも残る中、トレーニングやチームワーク、競技マインドを伝えるストーリーがその認識を変えるきっかけになるはずです。家庭内の空気感も中立的な姿勢が主流であり、視認性やロールモデルが増えることで、視聴が日常に溶け込んでいく可能性が高いです。
今後の成長において、ジェンダーの視点も重要です。現状では女性の大会参加やイベント観戦率はやや低いものの、本質的な障壁はありません。必要なのは、安心して参加できる環境や、交流を促す場、メンター制度、クリエイターによるサポートなど、自然に関われる入り口の整備です。
収益化についても、ファンの実態に合った設計が求められます。前月に「お金を使っていない」人が多数を占めており、まずはマイクロ課金(少額の支払い)を導入段階とするのが現実的です。シーズンパスやスキン、小さな特典などが次のステップとして自然に受け入れられる傾向があります。
eスポーツベッティングの認知度はまだ低く、実際の利用者もごく少数ですが、仮に合法化された場合、「興味がある」と答えた人が約3割にのぼりました。今後は、eスポーツを含むスポーツベットに関する最新情報を把握することも重要となってくるでしょう。
何より日本のeスポーツシーンに求められているのは“本物らしさ”です。安定した配信スケジュール、わかりやすいハイライト、クリエイターとのコラボ、そして「サークルの延長」のような雰囲気を持つイベント。こうした要素が揃えば、週1の視聴者は何度でも戻ってきて、興味を持った人も自然に足を踏み入れ、日本のeスポーツは、試合・配信・交流イベントのひとつひとつを通して、次のステージへと進化していくはずです。
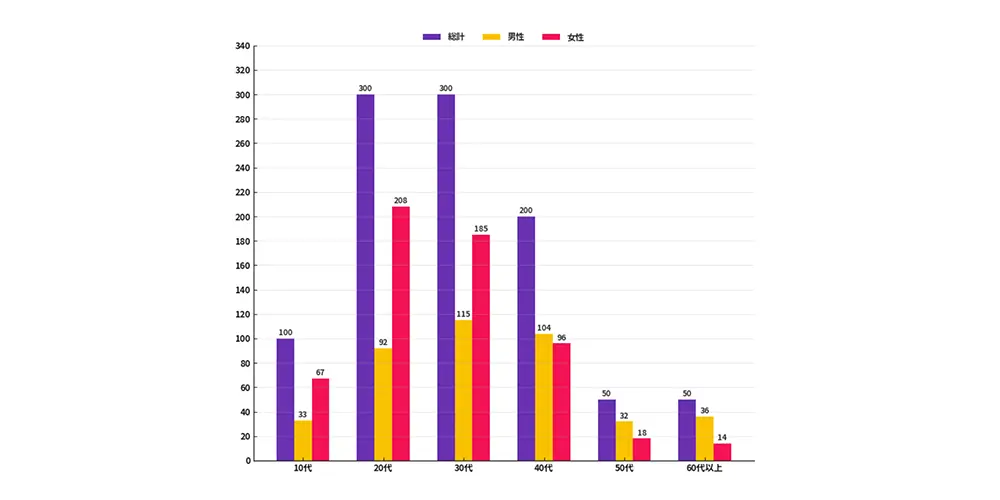
スクリーニング調査:回答者属性
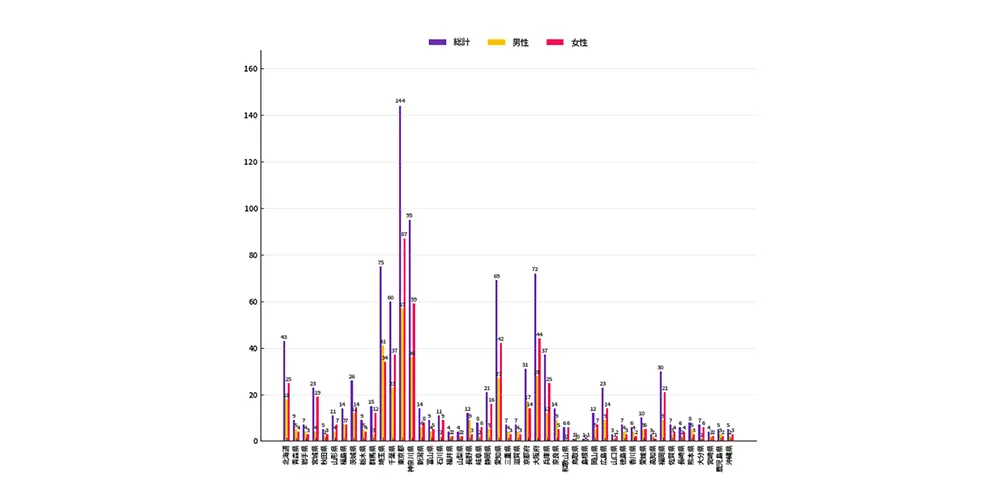

フォローアップ調査:回答者属性